Nota de transparencia: las cifras de esta guía son un ejemplo didáctico inventado (concordante con el guion v2.2 de la pieza fundacional de Joanzam) para ilustrar cómo separar conceptos contables básicos en España. No corresponden a un negocio concreto ni sustituyen asesoramiento fiscal o contable.
Uno de los errores más caros cuando se empieza a gestionar un pequeño negocio físico o de servicios es confundir tres cifras que nunca deberían mezclarse: lo que entra en el banco, el margen de un servicio individual y el beneficio real que queda al cerrar el mes.
Cuando solo miras el saldo de la cuenta a mitad de mes o calculas mentalmente cuánto cuesta el material de un servicio suelto, es fácil sentir que todo marcha bien porque la agenda está llena. El problema aparece cuando llegan el alquiler, los suministros, las cuotas y el cierre trimestral.
1. El primer filtro: el IVA cobrado nunca es ingreso
En España (territorio de aplicación del IVA), el impuesto que repercutes en tus facturas o tickets es dinero que recaudas temporalmente para la Agencia Tributaria. Si cobras 7.260 € con el 21 % de IVA incluido, tu facturación real de partida no son 7.260 €, sino 6.000 € de base imponible. Mezclar esos 1.260 € de IVA con la caja corriente para pagar gastos del mes es el primer paso para sufrir tensiones de tesorería en abril, julio, octubre o enero.
2. Margen unitario frente a margen bruto mensual
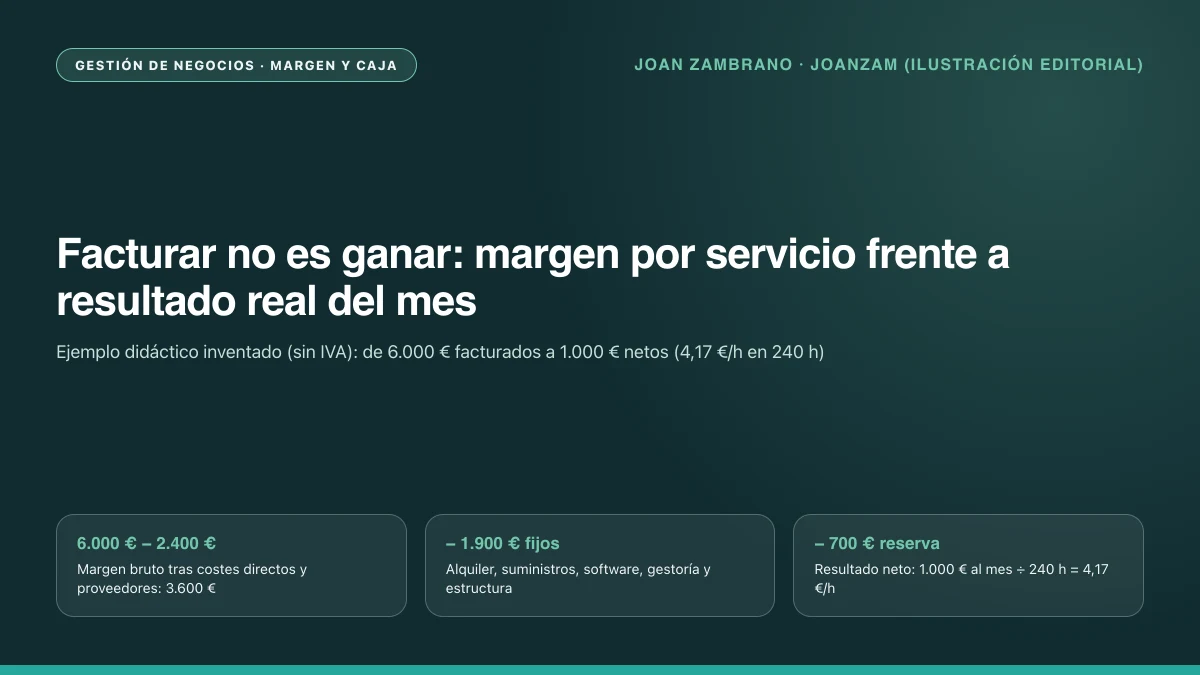
Imagina un ejemplo didáctico inventado donde tu pequeño negocio factura 6.000 € al mes (sin IVA). Para prestar esos servicios o entregar esos productos, incurres en costes directos: mercadería, consumibles específicos, embalaje o comisiones de pasarela de pago. Supongamos que suman 2.400 €.
- Facturación mensual sin IVA: 6.000 €
- Costes directos variables: − 2.400 €
- Margen bruto del mes: 3.600 €
Esos 3.600 € todavía no son tu sueldo ni tu beneficio. Son el colchón con el que el negocio tiene que pagar su estructura exista o no exista venta ese día.
3. Los gastos fijos y las horas que nadie apunta
Ahora restamos la estructura mensual: alquiler del local, luz, agua, internet, gestoría, seguros, licencias de software y mantenimiento. En nuestro ejemplo didáctico, supongamos que suman 1.900 € al mes:
- Margen bruto: 3.600 €
- Gastos fijos del mes: − 1.900 €
- Resultado operativo antes de cuota e impuestos: 1.700 €
Si de esos 1.700 € apartas una reserva orientativa de 700 € para cubrir cotizaciones e impuestos sobre el rendimiento, el resultado neto disponible queda en 1.000 €.
4. La prueba de la verdad: dividir entre las horas reales
Muchos autónomos solo cuentan las horas en las que están atendiendo directamente a un cliente. Pero abrir y cerrar el local, contestar mensajes, cuadrar facturas, hacer pedidos a proveedores y ordenar el almacén también son horas de trabajo. Si trabajas 10 horas al día durante 24 días al mes (240 horas mensuales), esos 1.000 € netos equivalen a 4,17 € por hora trabajada.
| Línea de control mensual (ejemplo didáctico) | Importe | Qué vigilar en la práctica |
|---|---|---|
| 1. Ventas netas (sin IVA) | 6.000 € | Apartar el IVA en cuenta separada cada semana. |
| 2. Costes directos / proveedores | − 2.400 € | Revisar mermas, portes y subidas de tarifa de proveedor. |
| 3. Margen bruto | 3.600 € | No confundir este importe con beneficio neto. |
| 4. Gastos fijos de estructura | − 1.900 € | Auditar suscripciones, suministros y tiempos muertos de cabina/local. |
| 5. Reserva cuota e impuestos (est.) | − 700 € | Ajustar con tu asesoría según tramo y rendimiento real. |
| 6. Resultado neto / 240 h | 1.000 € (4,17 €/h) | Medir horas totales reales para decidir precios y procesos. |
Cómo aplicar este control desde este mismo mes
- Separa dos cuentas bancarias (o subcuentas): una operativa y otra exclusiva para impuestos y reserva trimestral.
- Calcula el coste por hora abierta de tu negocio: divide tus gastos fijos mensuales entre las horas reales en que el negocio está operativo. Así sabrás cuánto cuesta cada hora vacía.
- Revisa los precios con tiempos reales: si un servicio dura 45 minutos pero requiere 15 minutos de preparación y recogida, consume una hora completa de capacidad.